9 de octubre de 2026
Se realizará una reunión ampliada en el Deliberante para que el funcionario comunal brinde información sobre el 6 por ciento facturado del FOP en las tarifas de Servicios Sanitarios. En tanto, al Tribunal de Cuentas de la Provincia de Buenos Aires se le solicitó que "investigue la legalidad y regularidad de la percepción".
Un proyecto de Resolución de integrantes del bloque La Libertad Avanza elevaron, que fue aprobado por mayoría, determinó la citación del secretario de Hacienda de la comuna, Agustín Carús. Se estableció una reunión ampliada con los concejales para que el funcionario brinde "información, explicaciones y documentación respecto de la percepción del 6% sobre la facturación de los Servicios Sanitarios en concepto de Fondo de Obras Públicas (F.O.P.)".
La
iniciativa tiene las firmas de Ignacio Furiasse, Luis Hoursouripe, Magalí
Piancioli y Virginia Torres (LLA) y, también, solicita al "Tribunal de Cuentas
de la Provincia de Buenos Aires, Delegación Azul, que, en el marco de sus
competencias, analice e investigue la legalidad y regularidad de la percepción,
registración, administración y destino de los recursos provenientes del seis
por ciento aplicado sobre la facturación de los servicios sanitarios en
concepto de Fondo de Obras Públicas".
Se resolvió,
asimismo, remitir copia "Instituto Nacional de Asociativismo y Economía Social
(INAES), para su conocimiento y, en el ámbito de sus competencias, análisis de
la intervención de las entidades cooperativas prestadoras y/o facturadoras de
los servicios sanitarios en la percepción, inclusión y/o administración del
concepto correspondiente al seis por ciento (6%) destinado al Fondo común de Obras
Públicas, particularmente respecto de la existencia de un instrumento normativo
o contractual que sustente su inclusión en las facturas emitidas a los usuarios".
"La
Ordenanza General N° 71/84 creó el Fondo Común de Obras Públicas Municipal y
estableció, en su artículo 2°, las distintas fuentes destinadas a su financiamiento"
y dicho artículo "estableció, entre otras fuentes, en su inciso E), una
contribución del seis por ciento (6%) sobre determinadas tasas municipales; en
su inciso F), una contribución del seis por ciento (6%) sobre la tasa de Servicio
de Obras Sanitarias; en su inciso G), una contribución del seis por ciento (6%)
sobre la tasa por Control de Marcas y Señales; y en su inciso H), una
contribución del seis por ciento (6%) sobre la tasa por Conservación de la Red
Vial Municipal".
Se observa
que "el inciso F) del artículo 2° de la Ordenanza 71/84 constituía específicamente
la fuente normativa que establecía la contribución del seis por ciento vinculada
al Servicio de Obras Sanitarias" y la "la Ordenanza de Presupuesto N° 4022/17,
mediante su artículo 25°, dispuso expresamente la derogación, entre otros, de
los incisos E), F), G) y H) del artículo 2° de la Ordenanza 71/84".
"Dicha
derogación produjo la pérdida de vigencia del inciso F) del artículo 2° de la
Ordenanza 71/84 y, en consecuencia, de la disposición que establecía la
contribución del 6% sobre el Servicio de Obras Sanitarias". "La derogación
expresa de una disposición normativa impide considerar subsistente la
obligación que aquella disposición establecía, salvo que una norma posterior
disponga nuevamente su creación o restablecimiento con los requisitos legales
correspondientes. Por lo tanto, a partir de la entrada en vigencia de la
Ordenanza N° 4022/17, para su ejecución en el año 2018, cualquier percepción
posterior de una contribución de igual naturaleza requería necesariamente la
existencia de una nueva norma vigente que estableciera la obligación tributaria.
Pese a la derogación del Inciso F de la Ordenanza 71/84, la contribución fue
aplicada ininterrumpidamente a los usuarios del Servicio Sanitario desde su
derogación hasta la actualidad, sin contar con la debida norma, generando un importante
perjuicio a la comunidad por un cobro indebido", se afirma.
Luego de
ello, las ordenanzas impositivas "4019/17, 4275/18 y 4435/19 no incorporaron
expresamente la contribución del 6% sobre el Servicio de
Obras
Sanitarias, circunstancia que resulta concordante con la derogación producida respecto
del inciso F del artículo 2° de la Ordenanza 71/84, confirmando la inexistencia
de la misma. En el siguiente año se intenta corregir la irregularidad, incorporando
en la Ordenanza Impositiva 4513/20, dentro del capítulo correspondiente a
Contribuciones Especiales, una disposición que estableció un 6% sobre la
facturación del consumo de los Servicios Sanitarios, vinculándola con contribuciones
previstas en los anexos de las Ordenanzas N° 3618/14, 3675/15 y 3745/15. Posteriormente,
se intenta nuevamente salvar la situación, aunque sin éxito, dado que la
Ordenanza Impositiva 4663/21 derogó la Ordenanza 4513/20 y estableció
nuevamente, dentro del Fondo Común de Obras Públicas Municipal, una disposición
relativa a la facturación de los Servicios Sanitarios, cuestión que busca
disimular la utilización de convenios con cooperativas para la justificación de
un cobro ya inexistente".
Se indica
que "una disposición normativa que ha sido expresamente derogada no puede ser
considerada una fuente normativa vigente de una obligación tributaria. Conforme
a los principios generales de técnica legislativa, cuando una norma posterior
pretende modificar, sustituir o restablecer una disposición anterior, debe
expresar con claridad el alcance de dicha modificación y permitir identificar
sin ambigüedad cuál es la norma vigente". Y se remarca que "los usuarios del
Servicio de Obras Sanitarias de Azul y Cacharí pueden constatar en sus facturas
la inclusión del concepto FOP, equivalente al 6% de la facturación, sin que en
la misma se individualice de manera suficiente la norma tributaria vigente que
fundamenta dicho concepto".
"La
existencia de diferencias en la aplicación del concepto entre las distintas
localidades torna necesario determinar cuál es el procedimiento utilizado para su
liquidación y cuál es la norma que fundamenta su percepción", se añade. "Corresponde
asimismo a este concejo Deliberante, en ejercicio de sus funciones legislativas
y de control, verificar que los recursos municipales que se incorporan a las
arcas públicas tengan fundamento en normas válidamente sancionadas y vigentes".
Entre otros aspectos, también se menciona que "la comunidad tiene derecho a
conocer con precisión el fundamento de toda obligación económica que se
incorpore a las facturas correspondientes a los servicios públicos".
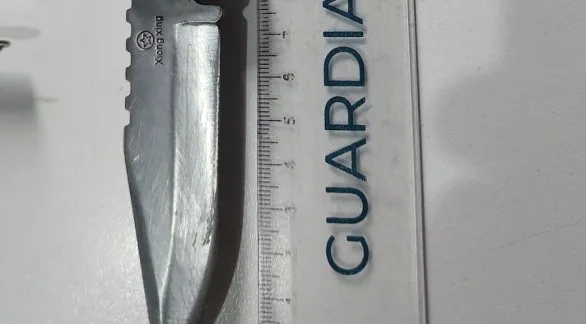
A pedido de una fiscal que investiga lo ocurrido, a la medida cautelar para el presunto agresor la ordenó un juez de Garantías. El imputado tiene 15 años y policías lo aprehendieron este domingo, instantes después de que atacara a la víctima en la zona céntrica.
16 de noviembre de 2026
15 de noviembre de 2026
15 de noviembre de 2026
15 de noviembre de 2026
15 de noviembre de 2026
15 de noviembre de 2026
15 de noviembre de 2026
15 de noviembre de 2026
14 de noviembre de 2026
14 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
Edicion Nº 9437 correspondiente al día 16/11/2026 |
Inscripto en la Dirección Nacional del Derecho de Autor: RL-2019--44097096-APN-DNDA#MJ |
Propietario: Diario El Tiempo SA. |
Director: Alfredo Ronchetti
Domicilio Legal: Burgos y Belgrano - Azul - 7300 - Bs. As - Argentina |
Tel: 02281 - 42-6155 / 42-2814
 © 2026 | Diario El Tiempo | Burgos y Belgrano - Azul - 7300 - Bs. As - Argentina

Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario