19 de octubre de 2026
La iniciativa, que se estudiará en comisiones legislativas, plantea la necesidad de eximir en un 100% el pago de la Patente de Rodados -que regula el Código Tributario Municipal- para quienes "desarrollen de manera habitual actividades de cadetería, mensajería o reparto y afecten un motovehículo al desarrollo habitual de dichas actividades". Comprende tanto a quienes trabajan por cuenta propia, como a los vinculados con establecimientos comerciales y plataformas digitales.
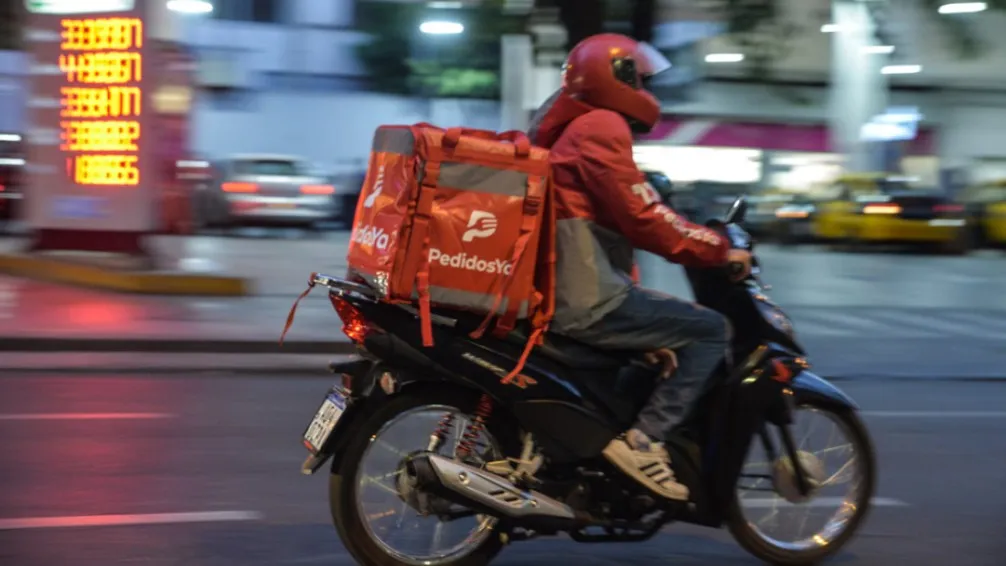
Las comisiones de Interpretación y de Presupuesto del Concejo Deliberante de Azul analizarán la viabilidad del proyecto de Ordenanza que propone la implementación del "Régimen de Alivio Fiscal para Trabajadores de Cadetería, Mensajería y Reparto".
La iniciativa fue presentada por el edil Agustín Puyou, del bloque UCR, observándose la normativa vigente -Ley Orgánica de las Municipalidades, Código Tributario del Partido de Azul, la Ordenanza Impositiva N° 5074/2024- y "la situación de los trabajadores que desarrollan actividades de cadetería, mensajería y reparto mediante la utilización habitual de motovehículos".
Se propone crear "el Régimen de Alivio Fiscal para Trabajadores de Cadetería, Mensajería y Reparto", estableciéndose como beneficiarias "las personas humanas que desarrollen de manera habitual actividades de cadetería, mensajería o reparto y afecten un motovehículo al desarrollo habitual de dichas actividades". "Quedan comprendidas las actividades realizadas por cuenta propia, mediante vinculación con establecimientos comerciales o empresas, o a través de plataformas digitales de intermediación", se indica.
En el articulado del proyecto de Ordenanza, por otro lado, se consideran "actividades de cadetería, mensajería y reparto aquellas que tengan por objeto la realización de gestiones y/o retiro, traslado, transporte, distribución o entrega de documentación, alimentos, medicamentos, mercaderías, productos, paquetes u otros bienes, por cuenta propia o de terceros".
Se plantea la necesidad de eximir "en un 100% del pago de la Patente de Rodados, regulada por los artículos 298° a 301° del Código Tributario Municipal, a los contribuyentes que reúnan las condiciones establecidas en la presente. La exención será aplicable respecto de un motovehículo por beneficiario, afectado al desarrollo de las actividades" mencionadas anteriormente.
Para acceder a la exención propuesta -se añade-, "el solicitante deberá acreditar domicilio en el Partido de Azul; acreditar su condición de contribuyente o responsable respecto del motovehículo, conforme a lo establecido por el artículo 300° del Código Tributario Municipal", así como también "poseer licencia de conducir vigente y habilitante para la categoría correspondiente; acreditar la existencia de seguro obligatorio vigente respecto del motovehículo".
Del mismo modo, se deberá presentar "Declaración Jurada mediante la cual manifieste que el motovehículo se encuentra afectado de manera habitual al desarrollo de actividades de cadetería, mensajería o reparto"; y también "cumplir con las condiciones generales previstas en el artículo 124° del Código Tributario Municipal para el acceso a exenciones fiscales".
Asimismo, se indica que, "a los efectos de acreditar el desarrollo de la actividad, la reglamentación deberá contemplar las diferentes modalidades bajo las cuales puedan prestarse los servicios de cadetería, mensajería y reparto. No podrá establecerse como requisito excluyente la existencia de una relación laboral determinada; la prestación exclusiva de servicios para un único establecimiento o empresa; la inscripción o utilización de una plataforma digital determinada; o una modalidad contractual específica".
"La Autoridad de Aplicación deberá admitir la documentación y demás elementos probatorios que resulten idóneos para acreditar el ejercicio efectivo y habitual de la actividad", se expresa, en tanto "la exención deberá ser solicitada por el interesado, de conformidad con lo dispuesto por el artículo 122° del Código Tributario Municipal. Una vez otorgada, producirá efectos desde la fecha de presentación de la solicitud y hasta la finalización del ejercicio fiscal en curso. Los importes abonados con anterioridad a la fecha de presentación de la solicitud no generarán derecho a devolución, repetición, compensación ni crédito fiscal".
En esa misma línea, se indica que "la Autoridad de Aplicación podrá requerir la documentación complementaria que resulte necesaria para verificar el efectivo cumplimiento de los requisitos establecidos en la presente Ordenanza. El procedimiento de verificación deberá procurar la simplicidad administrativa y evitar la incorporación de requisitos que desnaturalicen la finalidad del Régimen". Y se determina que "la falsedad, adulteración u omisión sustancial en la información o documentación presentada determinará la caducidad del beneficio y producirá la obligación de devolución de los importes que hubieran correspondido, con más los accesorios previstos por el Código Tributario Municipal, sin perjuicio de las demás responsabilidades que pudieran corresponder".
En cuanto a los plazos, "la Autoridad de Aplicación deberá expedirse respecto de la solicitud dentro del plazo máximo de 30 días hábiles administrativos, contados desde la presentación de la totalidad de la documentación exigida para acceder al Régimen. Transcurrido dicho plazo sin que se hubiera dictado resolución expresa, la solicitud se considerará aprobada y la exención otorgada de pleno derecho. En caso de verificarse documentación incompleta o resultar necesaria su subsanación, la Autoridad de Aplicación deberá intimar al solicitante dentro de los 15 días hábiles administrativos de presentada la solicitud".
Al fundamentarse el proyecto de Ordenanza, se subraya que "durante los últimos años las actividades de cadetería, mensajería y reparto han adquirido una presencia creciente en la dinámica comercial y de servicios, comprendiendo tareas de retiro, traslado, distribución y entrega de alimentos, medicamentos, documentación, mercaderías, productos y otros bienes. Dichas actividades constituyen una fuente de ingresos para numerosos trabajadores, quienes las desarrollan bajo modalidades diversas, ya sea de manera independiente, mediante distintas formas de vinculación con establecimientos comerciales o empresas, o a través de plataformas digitales de intermediación".
En tal sentido, se observa que "las transformaciones operadas en el mundo del trabajo han desplazado progresivamente la centralidad exclusiva del modelo tradicional estructurado sobre una relación laboral bilateral, estable y desarrollada dentro de una organización empresaria determinada, dando lugar a formas más heterogéneas de prestación, caracterizadas por una mayor descentralización de las tareas, la intermediación de terceros, la prestación de servicios por encargo o a demanda y una creciente utilización de medios propios por parte de quien desarrolla la actividad; características que se manifiestan particularmente en actividades como la cadetería, la mensajería y el reparto".
"Más allá de la modalidad bajo la cual se desarrolla la prestación, existe un elemento común determinado por la necesidad de efectuar desplazamientos sucesivos para concretar el retiro, traslado y entrega de bienes por cuenta propia o de terceros", se destaca, para luego añadir que "uno de los efectos relevantes de estas nuevas formas de organización del trabajo reside en que una parte de los medios materiales indispensables para la prestación y de los costos asociados a su utilización son asumidos directamente por el trabajador, incorporándose tales erogaciones a la estructura económica de su actividad; circunstancia que adquiere especial significación en aquellas tareas en las que la generación de ingresos se encuentra directamente condicionada a la disponibilidad, conservación y utilización habitual de un motovehículo de su propiedad".
Precisamente, su apunta, "esa circunstancia obliga a afrontar de manera permanente erogaciones vinculadas con combustible, mantenimiento, reparaciones, seguro, elementos de seguridad y demás gastos indispensables para conservar el rodado en condiciones adecuadas de funcionamiento". Luego se indica que "gran parte de dichos costos subsisten con independencia de la cantidad de servicios efectivamente realizados o de los ingresos obtenidos durante cada período, incidiendo de manera directa sobre el producido económico de la actividad".
"Tales erogaciones se adiciona la Patente de Rodados, que en estos supuestos recae sobre el mismo bien cuya utilización permite al trabajador prestar el servicio y obtener los ingresos destinados a su sostenimiento y el de su familia", se sostiene, para continuar: "La función económica asignada al motovehículo constituye así una circunstancia objetiva que permite diferenciar su utilización como herramienta habitual de trabajo de aquellos supuestos en los cuales el rodado se encuentra destinado exclusivamente a fines particulares".
En efecto, se indica en el proyecto de Ordenanza, "la afectación efectiva y habitual del motovehículo al desarrollo de actividades de cadetería, mensajería o reparto constituye, en consecuencia, una circunstancia relevante para ponderar la incidencia que la Patente de Rodados representa sobre quienes dependen directamente de dicho bien para el ejercicio de su actividad y la generación de sus ingresos".
Por otro lado se menciona que "el Código Tributario de Azul, aprobado mediante Ordenanza N° 4.909/2023 y sus modificatorias, establece en su Título XI "Régimen General de Exenciones Tributarias" un sistema que no circunscribe las exenciones exclusivamente a los supuestos enumerados en el propio Código, sino que reconoce expresamente aquellas que tengan origen en Ordenanzas Fiscales Especiales, siempre que su otorgamiento se ajuste a los principios y condiciones generales allí establecidos. Dicha previsión permite atender, mediante instrumentos tributarios específicos, situaciones económicas o sociales que justifiquen un tratamiento diferenciado respecto de determinados contribuyentes, sin necesidad de alterar con carácter permanente la estructura general del Código Tributario".
Se refiere que, en ese marco, "la interpretación de los artículos 120° y 121° exige que toda exención encuentre sustento en una disposición normativa expresa y admite que ese sustento provenga de una Ordenanza Fiscal Especial, circunstancia que brinda encuadre jurídico a la creación de un régimen particular aplicable a la Patente de Rodados". En tanto, "las disposiciones contenidas en los artículos 122°, 123° y 124° establecen un conjunto de recaudos que preservan el carácter reglado del beneficio, al exigir la solicitud del interesado, limitar sus efectos al ejercicio fiscal en curso y sujetar su procedencia al cumplimiento de las condiciones tributarias y probatorias previstas por la normativa vigente".
"Tales previsiones -se apunta a continuación- permiten compatibilizar el establecimiento de una política de alivio fiscal con mecanismos adecuados de control, de modo que la exención no opere de manera indiscriminada sino respecto de quienes acrediten encontrarse efectivamente comprendidos dentro del universo definido por la presente Ordenanza. La Parte Especial - Libro II "Recursos Tributarios Fiscales en Particular", Título IV "Patentes de Rodados", del Código Tributario Municipal contiene el régimen específico del gravamen sobre el cual se proyecta la presente, regulando en sus artículos 298° a 301° los elementos esenciales que determinan su procedencia y exigibilidad. La condición de contribuyente o responsable de la Patente de Rodados se encuentra vinculada jurídicamente con el vehículo gravado, conforme las previsiones del artículo 300°, razón por la cual el presente régimen no pretende establecer una franquicia personal desvinculada del tributo, sino una exención referida a un motovehículo determinado y respecto de quien reviste la calidad de sujeto obligado a su pago".
Por su parte, "la Ordenanza Impositiva N° 5.074/2024 completa el esquema normativo al establecer la cuantificación de las obligaciones tributarias previstas por el Código, incluida la Patente de Rodados aplicable a los motovehículos alcanzados por el régimen municipal. El régimen que se propicia no modifica el hecho imponible de la Patente de Rodados, su base imponible ni la determinación de los sujetos responsables, sino que introduce, dentro de las facultades reconocidas por el propio ordenamiento tributario municipal, un supuesto especial y temporal de exención fundado en la utilización efectiva del motovehículo para el desarrollo de determinadas actividades económicas".
"Esta diferenciación -se observa en el proyecto de Ordenanza- resulta compatible con la propia lógica del sistema tributario municipal, que admite tratamientos fiscales específicos cuando concurren circunstancias objetivas que justifican apartarse de la obligación general de pago, siempre que tales circunstancias sean determinadas normativamente y puedan ser debidamente acreditadas". En tal sentido, también se indica que "el principio de igualdad en materia tributaria no supone necesariamente la aplicación de idénticas consecuencias a situaciones materialmente diferentes, sino que admite distinciones fundadas en circunstancias objetivas, razonables y vinculadas con la naturaleza o finalidad del tratamiento establecido".
El 20 de octubre, de 9 a 18, se elegirán -entre cuatro listas postuladas- los abogados que compondrán el Consejo de la Magistratura de la Nación para el período 2026-2030.
19 de octubre de 2026
19 de octubre de 2026
19 de octubre de 2026
19 de octubre de 2026
19 de octubre de 2026
19 de octubre de 2026
19 de octubre de 2026
18 de octubre de 2026
18 de octubre de 2026
18 de octubre de 2026
18 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
Edicion Nº 9409 correspondiente al día 19/10/2026 |
Inscripto en la Dirección Nacional del Derecho de Autor: RL-2019--44097096-APN-DNDA#MJ |
Propietario: Diario El Tiempo SA. |
Director: Alfredo Ronchetti
Domicilio Legal: Burgos y Belgrano - Azul - 7300 - Bs. As - Argentina |
Tel: 02281 - 42-6155 / 42-2814
 © 2026 | Diario El Tiempo | Burgos y Belgrano - Azul - 7300 - Bs. As - Argentina

Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario