18 de agosto de 2026
El Juzgado en lo Contencioso Administrativo de Azul desestimó la demanda presentada por la entidad rural, que cuestionaba el adicional del 15% para el sostenimiento de la salud y del 4% destinado a educación. La sentencia consideró acreditada la prestación efectiva de los servicios municipales y descartó que los fondos sean inconstitucionales.
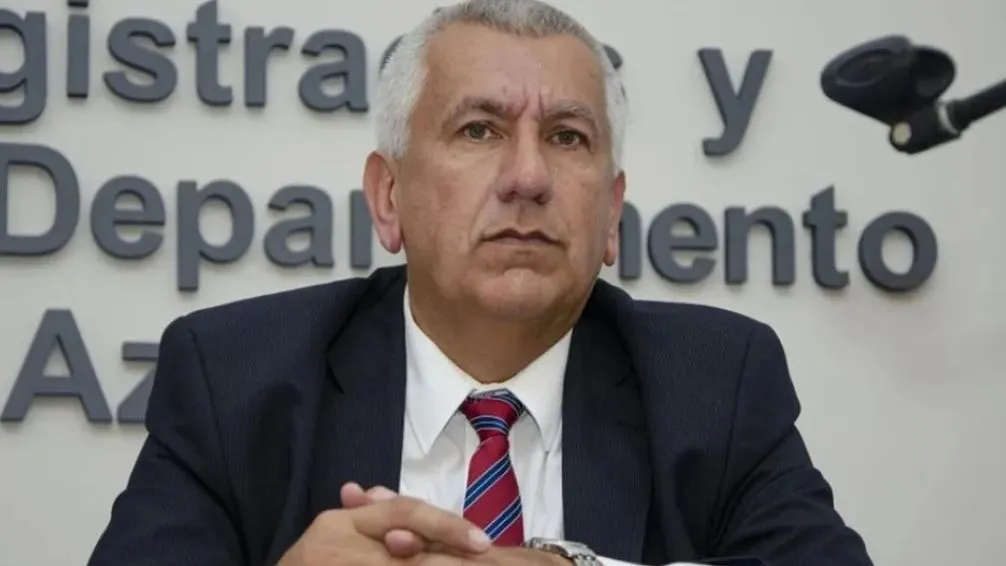
El juez en lo Contencioso Administrativo, Pablo Quaranta, rechazó la demanda promovida por la Sociedad Rural de Azul contra la Municipalidad de Azul por los fondos destinados al sostenimiento de los servicios municipales de salud y educación.
La entidad rural había presentado una acción declarativa de certeza para que se declarara inaplicable la Ordenanza Tributaria 5.073/2024 y la Ordenanza Impositiva 5.074/2024, mediante las cuales se incorporaron dos fondos que se calculan sobre lo abonado por la Tasa de Conservación de la Red Vial.
El planteo cuestionaba particularmente el Fondo para el Sostenimiento de Servicios de Salud (FSS), equivalente al 15% de lo abonado por la tasa vial, y el Fondo para el Sostenimiento de Servicios de Educación (FSE), establecido en el 4%.
La Sociedad Rural sostenía que, bajo la denominación de fondos, se habían creado en realidad nuevos tributos que no reunían las condiciones exigidas para una tasa municipal. Argumentaba que los servicios de salud y educación son prestaciones generales, que no existe una contraprestación directa e individualizada para los contribuyentes y que, por lo tanto, el Municipio no podía trasladar su financiamiento a los propietarios y demás responsables de inmuebles rurales.
También había cuestionado la competencia municipal para financiar esos servicios y planteado objeciones respecto del procedimiento seguido para la sanción de las ordenanzas.
La Municipalidad, en cambio, sostuvo que no se habían creado nuevos tributos, sino que se había dispuesto una afectación específica de una parte de tasas municipales ya existentes para garantizar el sostenimiento de servicios que la comuna presta en forma efectiva.
La Justicia avaló la prestación de servicios
Al analizar el planteo, el juez Quaranta consideró que las tasas municipales cuestionadas contienen los elementos básicos exigidos por el principio de legalidad tributaria: hecho imponible, sujetos obligados, base imponible, alícuotas y modalidades de pago.
Uno de los puntos centrales de la sentencia fue determinar si existía una relación suficiente entre quienes deben afrontar los fondos y los servicios municipales que se pretende financiar.
En ese sentido, el fallo concluyó que no existe una desvinculación total entre los contribuyentes y los servicios públicos involucrados. La sentencia señaló que quienes están alcanzados por las tasas municipales forman parte del universo de personas que pueden utilizar los servicios locales de salud y educación.
El magistrado también consideró acreditada la prestación efectiva de esos servicios por parte de la Municipalidad de Azul.
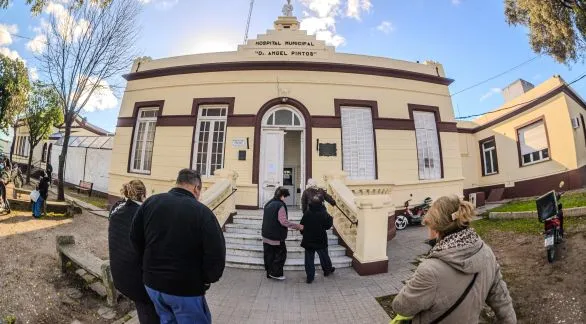
En materia sanitaria, la sentencia destacó la existencia del Hospital Municipal "Dr. Ángel Pintos", los hospitales municipales "Dr. Horacio Ferro", de Chillar, y "Dr. Casellas Solá", de Cacharí, además de los 13 Centros de Atención Primaria de la Salud (CAPS).
En cuanto a educación, mencionó la Escuela Agraria, la Escuela Municipal de Música, los jardines maternales "Rubén C. De Paula", "Irma C. de Gay" y "Niños Felices de Nazareth", además de las becas y otras acciones de apoyo educativo.
Para el tribunal, la documentación contable incorporada al expediente permitió comprobar que los recursos provenientes de los fondos tienen una afectación concreta a esos servicios y que existe ejecución efectiva de gastos destinados a garantizar sus prestaciones.
El destino de los fondos
La resolución judicial sostuvo que el hecho de que los servicios de salud y educación tengan un alcance general no impide que puedan ser financiados mediante los mecanismos tributarios cuestionados.
En ese punto, el fallo distingue entre servicios prestados de manera individual y aquellos que se encuentran organizados para toda la comunidad. Para estos últimos, considera suficiente que exista una prestación efectiva y organizada del servicio.
La sentencia también señaló que el uso de variables vinculadas con la capacidad contributiva -como la valuación fiscal, la cantidad de hectáreas o la zona- no desnaturaliza por sí mismo una tasa ni constituye una objeción constitucional.
Un planteo que quedó sin respuesta
Respecto de las objeciones formuladas por la Sociedad Rural de Azul sobre la integración de la Asamblea de Concejales y Mayores Contribuyentes, el juez Quaranta entendió que se trataba de un conflicto interno entre el Concejo Deliberante y el Departamento Ejecutivo y consideró que su resolución excedía la competencia del magistrado en el marco del proceso.
La entidad rural también había cuestionado que al momento de la Asamblea no estuviera presente el secretario del Concejo Deliberante. La Municipalidad de Azul negó que esa circunstancia pudiera generar la nulidad de las ordenanzas.
Finalmente, luego de analizar la normativa, la prueba producida y los argumentos de ambas partes, el juzgado concluyó que la Municipalidad acreditó la prestación efectiva de los servicios de salud y educación y la afectación de los recursos recaudados a esos fines.
Por ese motivo, resolvió rechazar la pretensión declarativa de certeza promovida por la Sociedad Rural de Azul y las personas identificadas en la demanda, manteniendo en consecuencia la aplicación de los fondos cuestionados.
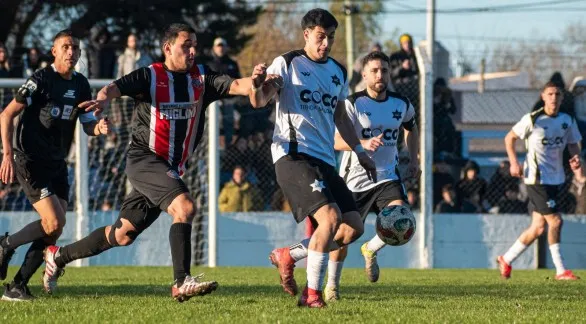
El torneo de Primera División, organizado por la Liga de Fútbol de Azul, afrontará mañana una jornada decisiva con la disputa de la duodécima fecha. La programación se adelantó por el Día de la Madre y tendrá varios encuentros importantes, tanto en la pelea por el liderazgo como en la lucha por ingresar a los cuartos de final.
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
16 de octubre de 2026
15 de octubre de 2026
15 de octubre de 2026
15 de octubre de 2026
15 de octubre de 2026
15 de octubre de 2026
15 de octubre de 2026
14 de octubre de 2026
14 de octubre de 2026
14 de octubre de 2026
Edicion Nº 9408 correspondiente al día 18/10/2026 |
Inscripto en la Dirección Nacional del Derecho de Autor: RL-2019--44097096-APN-DNDA#MJ |
Propietario: Diario El Tiempo SA. |
Director: Alfredo Ronchetti
Domicilio Legal: Burgos y Belgrano - Azul - 7300 - Bs. As - Argentina |
Tel: 02281 - 42-6155 / 42-2814
 © 2026 | Diario El Tiempo | Burgos y Belgrano - Azul - 7300 - Bs. As - Argentina

Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario